Cuando la tarjeta de crédito apareció en 1950, en Estados Unidos ya existía cierta familiaridad con comprar a cuenta mediante préstamos personales y líneas de crédito en tiendas. Comprar a crédito no era un concepto nuevo en sí mismo, pues desde finales del siglo XIX algunas tiendas departamentales y establecimientos minoristas permitían a sus clientes adquirir mercancías “a cuenta”, registrando las compras para ser saldadas posteriormente. Sin embargo, estos sistemas estaban generalmente limitados a un solo comerciante o cadena, lo que dificultaba la flexibilidad para el consumidor.
La llegada de la tarjeta Diners Club, considerada la primera tarjeta de cargo moderna, revolucionó esta práctica al ofrecer a los usuarios un método de pago unificado que podía utilizarse en diferentes restaurantes, permitiendo a los clientes saldar el importe al final del mes. Este invento marcó un punto de inflexión: no se trataba solo de aplazar el pago, sino de poder hacerlo en múltiples lugares con una sola herramienta, algo mucho más eficiente y cómodo. La Diners Club fue fundada por Frank McNamara, Ralph Schneider y Matty Simmons, quienes presentaron la idea como un producto exclusivo inicialmente para comercios de alto nivel, lo que generó un gran interés y aceleró la aceptación social de las tarjetas de crédito. Así empezó a consolidarse una forma de consumo cada vez más desvinculada del efectivo, lo que transformaba las costumbres y hábitos de compra de los consumidores.
Leer mas Rangos militares de Estados Unidos en orden
Durante la siguiente década, la idea de “comprar ahora y pagar después” comenzó a extenderse con rapidez. En los años cincuenta, el mercado estadounidense ya estaba listo para un producto que diera mayor flexibilidad financiera a los usuarios. En 1958, Bank of America, en California, lanzó la BankAmericard, la primera tarjeta de crédito de uso general que podía emplearse en cualquier establecimiento adherido, no limitada a una cadena específica. Esta innovación fue decisiva porque incorporó una característica esencial de las tarjetas modernas: la posibilidad de aplazar parte del pago al mes siguiente, siempre que se abonaran los intereses generados. Esto significaba que el cliente podía elegir pagar el balance total o fraccionarlo, pagando intereses sobre el saldo pendiente, un modelo que se mantiene hasta hoy.
La BankAmericard tuvo un impacto inmediato, aunque su funcionamiento al principio era más rudimentario y con menos cobertura geográfica que las tarjetas actuales. Con el paso de los años y la regulación estatal que facilitó su adopción, esta tarjeta se expandió rápidamente incorporando cada vez más comercios y usuarios. En 1966, la BankAmericard fue autorizada en diversos estados, consolidándose como la primera tarjeta universal de crédito que marcó el camino para la industria financiera que conocemos. Posteriormente, en 1970, este sistema pasó a denominarse Visa, nombre que sería sinónimo mundial de tarjeta de crédito y que hoy sigue siendo una de las principales redes globales de pago.
La penetración de las tarjetas en la economía supuso una transformación profunda, no solo en la forma de pagar, sino también en la manera de gestionar los gastos a nivel doméstico. Con la disponibilidad de crédito a corto plazo, los hogares empezaron a integrar el uso de las tarjetas como parte habitual de su presupuesto mensual. El crédito dejó de ser un recurso puntual para emergencias o compras mayores esporádicas y se convirtió en una herramienta cotidiana para financiar consumo corriente: desde comer en restaurantes hasta reservar servicios, hacer compras en tiendas o incluso financiar viajes y ocio.
Este proceso ayudó a normalizar una cultura financiera basada en el uso diferido del dinero. Para el consumidor, las ventajas eran evidentes: comodidad, seguridad al no portar efectivo y mayor flexibilidad en el manejo de sus finanzas inmediatas. No obstante, esta ampliación del crédito también implicó nuevas responsabilidades, como el manejo cuidadoso de las deudas, el pago de intereses y la planificación financiera para evitar sobreendeudamiento. Estas dinámicas todavía requieren educación financiera actualizada para que los usuarios puedan aprovechar plenamente los beneficios sin caer en dificultades económicas.
Leer mas EE. UU. necesita ingenieros: las vías de visado creadas para la profesión más demandada del mundo
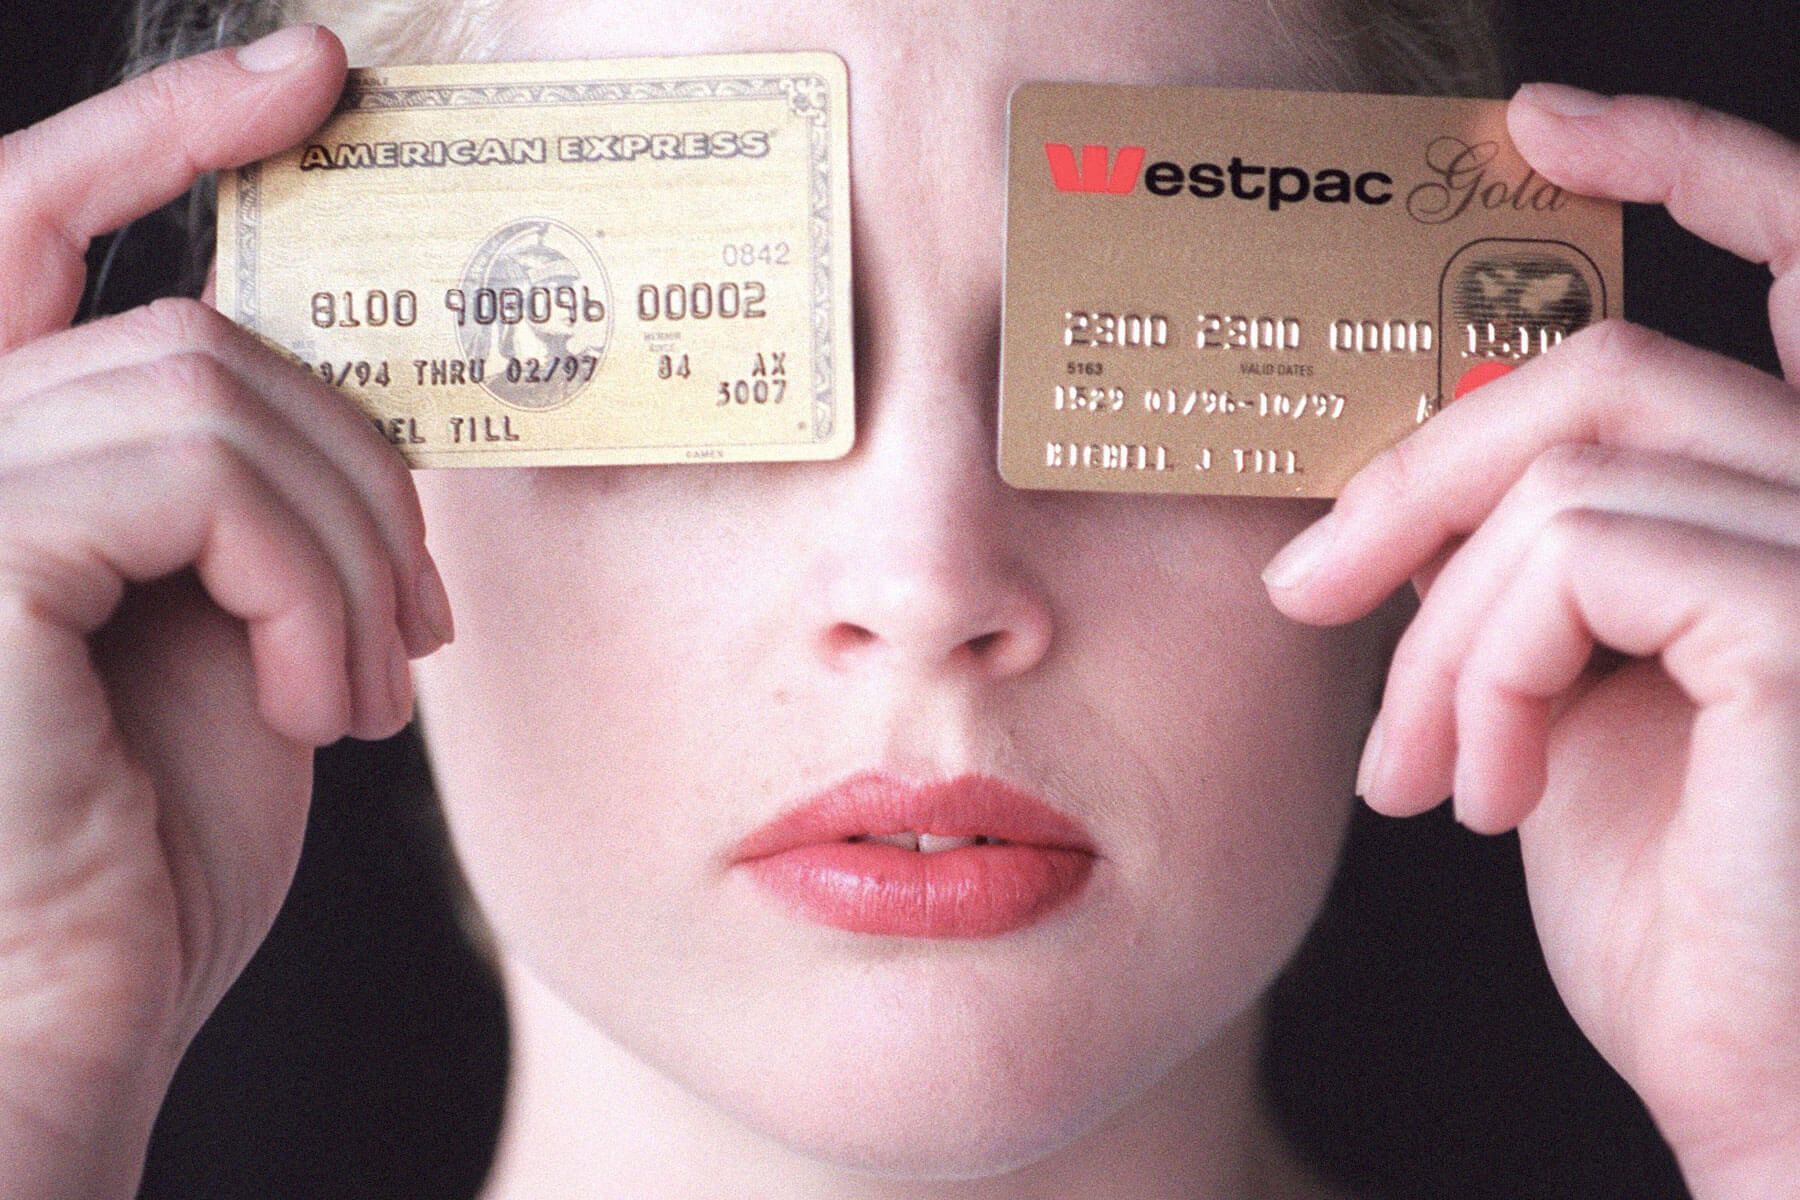
Las mujeres no pudieron tener sus propias tarjetas de crédito hasta 1974
Durante buena parte del siglo XX, acceder a una tarjeta de crédito no era un trámite neutro para las mujeres. La sociedad y el sistema financiero imponían fuertes barreras basadas en el género. En la práctica, las políticas bancarias y las reglas de las emisoras de tarjetas asumían que las mujeres, especialmente las casadas, debían depender económicamente de sus esposos. A las mujeres casadas se les expedían tarjetas únicamente bajo el nombre de su marido, mientras que las solteras necesitaban que un familiar varón actuara como codeudor. Esto las convertía en dependientes no solo sociales sino legales y financieras, limitando su autonomía y capacidad de decisión.
Incluso cuando las mujeres tenían trabajo y demostraban ingresos propios suficientes para cubrir deudas, esta circunstancia no garantizaba la aprobación de una tarjeta de crédito a su nombre. Podían ser rechazadas sin justificación razonable, lo que evidenciaba la discriminación institucionalizada. Más allá de la incomodidad, estas prácticas obstaculizaban el desarrollo profesional y económico independiente de millones de mujeres, implicando que para proyectos personales o familiares tuvieran que contar siempre con la participación o aval masculino.
El cambio de escenario comenzó a darse con una sentencia clave de la Corte Suprema de Estados Unidos en 1971. El tribunal determinó que otorgar mayor poder financiero a los hombres que a las mujeres, solo por razón de sexo, era inconstitucional y vulneraba la Equal Protection Clause de la 14th Amendment. Esta decisión judicial fue un paso fundamental porque sentó un precedente legal para tratar el acceso al crédito como un derecho igualitario. Sin embargo, la eliminación total de las barreras no fue instantánea, dado que persistían prejuicios y prácticas discriminatorias en el sistema financiero y el mercado.
Para consolidar ese cambio legal y social, en 1974 se aprobó la Equal Credit Opportunity Act (Ley de Igualdad de Oportunidades de Crédito), un hito legislativo que prohibía explícitamente la discriminación por motivos de género, religión, raza y otras causas al solicitar productos financieros, incluidas las tarjetas de crédito. Esto implicó que las mujeres, a partir de ese momento, podían obtener tarjetas de crédito en sus propios nombres, sin requerir cofirmantes masculinos, además de garantizar igualdad en las condiciones y trato crediticio. Esta ley fue crucial para ampliar la autonomía financiera femenina y promover un acceso más justo al crédito.
Leer mas Imagina llegar a EE. UU. y saber exactamente cómo alquilar tu primer apartamento
La importancia de esta ley va más allá del caso concreto de las tarjetas de crédito. Al garantizar que la concesión de crédito no dependiera del sexo de la persona solicitante, se reconocía formalmente que la capacidad económica de una mujer no debía quedar subordinada a la de un hombre. Esa modificación legal ayudó a fortalecer la independencia económica de millones de mujeres y reflejó un cambio social más profundo: el crédito, que había nacido como una herramienta de consumo, también pasaba a ser un indicador de derechos civiles y oportunidades reales en la sociedad. Así, el sistema financiero dejó de ser solo una plataforma de intercambio monetario y se convirtió en un instrumento para fomentar la igualdad y la inclusión.
En retrospectiva, la historia de las tarjetas de crédito resume bien dos procesos paralelos y entrelazados del siglo XX: la modernización del consumo y la lenta ampliación del acceso financiero. Primero, las tarjetas facilitaron pagar en restaurantes y comercios sin depender del efectivo, impulsando así el crecimiento del consumo en una sociedad más dinámica. Después, se convirtieron en instrumentos de uso general para aplazar pagos y organizar la economía doméstica, reforzando la cultura del crédito al consumo. Más tarde, las reformas legales permitieron que ese sistema fuera más inclusivo, atacando prejuicios estructurales y promoviendo el acceso equitativo al crédito.
Conclusión
El recorrido histórico de las tarjetas de crédito nos muestra cómo un instrumento financiero puede ser catalizador de cambios sociales y económicos profundos. Desde su invención como una tarjeta limitada a ciertos establecimientos exclusivos, evolucionó hasta convertirse en un medio masivo y versátil que transformó la forma de consumir y de relacionarse con el dinero. Sin embargo, este avance no se produjo sin enfrentar retos puestos por estructuras sociales injustas, como la desigualdad de género en el acceso al crédito. Fue necesario que el marco legal y cultural se adaptara para garantizar igualdad de derechos y oportunidades, validando la importancia del crédito no solo como mecanismo comercial, sino como factor de inclusión financiera y empoderamiento personal. Hoy, las tarjetas de crédito siguen siendo herramientas clave para millones de personas en todo el mundo, pero su historia nos recuerda que detrás de cada innovación financiera hay también procesos sociales y políticos que configuran su uso y significado.
 Inmigración a Estados Unidos en 2026: tendencias y oportunidades
¡Síguenos en Facebook para recibir nuevas publicaciones!
Seguir en FacebookUltimas Entradas Publicadas
El nacimiento de Luis XIII, en la intimidad de la monarquía
¿Qué castillos visitar durante tus vacaciones en la Costa Azul?
Con sus adolescentes, ¿vivir o sobrevivir?
¿El castillo de Angers, un monumento a la gloria de los Plantagenet?
Piezas sueltas: la pedagogía creativa
Los peinados de Marie-Antoinette: el arte de la extravagancia
Visitas naturales e históricas en Touraine
El gran libro de la psicología positiva de Guila Clara Kessous y Bruno Adler
Cómo detectar la disortografía (signos, diagnóstico)